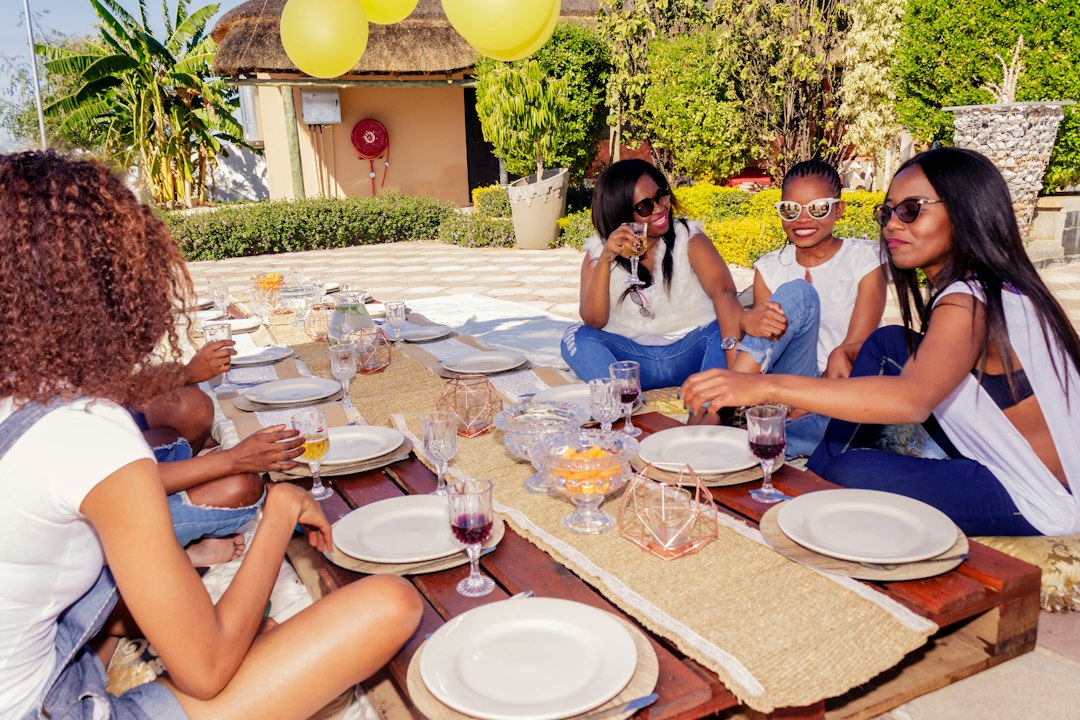
Au marché, au bureau, entre voisines ou au sein d’une association de ressortissants à l’étranger, la tontine fait partie du quotidien de millions d’Africains. Ce système d’épargne collective, appelé natt au Sénégal, susu au Ghana, njangi au Cameroun ou simplement « tontine » en Guinée, permet d’accéder à des sommes importantes sans passer par une banque. Comment fonctionne-t-il, et comment en profiter sans risque ?
Le principe de base
Un groupe de personnes qui se font confiance décide de cotiser une somme fixe à intervalles réguliers : chaque semaine, chaque quinzaine ou chaque mois. À chaque tour, la totalité des cotisations est remise à l’un des membres. Le cycle continue jusqu’à ce que chacun ait reçu la cagnotte une fois.
Exemple : dix membres cotisent chacun 50 000 francs par mois. Chaque mois, l’un d’eux reçoit 500 000 francs. Au bout de dix mois, tout le monde a reçu la même somme et versé la même somme.
Pourquoi est-ce si populaire ?
- Accès à une somme importante : la tontine permet de réunir d’un coup un montant qu’il serait difficile d’épargner seul ;
- La discipline : la pression amicale du groupe pousse chacun à cotiser régulièrement, là où l’épargne individuelle est souvent grignotée par les dépenses imprévues ;
- Aucun intérêt dans la forme la plus simple : celui qui reçoit en premier bénéficie en quelque sorte d’un prêt gratuit ;
- La proximité : pas de dossier, pas de garantie bancaire, pas de déplacement en ville ;
- Le lien social : les réunions sont aussi des moments de rencontre, d’entraide et d’échange d’informations.
Les différentes formes de tontines
La tontine rotative est la plus courante : l’ordre de passage est fixé par tirage au sort, par accord ou selon les besoins de chacun.
La tontine aux enchères : les membres qui ont un besoin urgent peuvent proposer de recevoir la cagnotte plus tôt en acceptant une petite retenue, qui est redistribuée aux autres. Ce système crée une forme d’intérêt.
La tontine d’accumulation : les cotisations sont mises en commun et conservées, parfois prêtées à des membres avec intérêt, puis redistribuées en fin de cycle, par exemple avant la Tabaski ou la rentrée scolaire.
À quoi sert l’argent ?
Les usages sont très variés : achat de marchandises pour un commerce, frais de scolarité, construction ou amélioration d’une maison, achat de bétail, préparation d’une fête ou d’un mariage, voyage. Dans la diaspora, les tontines servent souvent à financer des projets au pays ou à faire face à des dépenses familiales importantes.
Les risques à connaître
La tontine repose entièrement sur la confiance. Les principaux risques sont :
- un membre qui reçoit la cagnotte au début puis cesse de cotiser ;
- un trésorier qui détourne les fonds ;
- des conflits sur l’ordre de passage ou les retards de paiement ;
- la perte de l’argent liquide conservé à domicile.
Les bonnes pratiques
- Choisir des membres de confiance, que l’on connaît bien, et limiter la taille du groupe ;
- Écrire les règles : montant, dates, ordre de passage, sanctions en cas de retard, que faire si un membre veut quitter le groupe ;
- Tenir un cahier ou un fichier où chaque versement est noté et signé ;
- Désigner un responsable reconnu pour son sérieux, et prévoir un contrôle par au moins un autre membre ;
- Utiliser le mobile money pour les versements : chaque opération laisse une trace et l’argent n’est pas conservé en liquide ;
- Ne pas cotiser plus que ce que l’on peut payer sur toute la durée du cycle.
Tontines et finance moderne
Des applications mobiles proposent désormais de gérer des tontines numériques, avec rappels automatiques et historique des paiements. Certaines institutions de microfinance s’inspirent aussi du modèle pour proposer des produits d’épargne collective. Ces outils peuvent apporter plus de transparence, mais ils ne remplacent pas la règle d’or : la confiance entre les membres.
Simple, solidaire et efficace, la tontine montre que l’Afrique a développé depuis longtemps ses propres solutions financières. Bien organisée, elle reste un excellent moyen d’épargner et de réaliser ses projets.
Partagez cet article